
【医療機関コラム】裁判所から「債権差押命令」が届いた?医療機関・企業の正しい実務対応
ある日突然、裁判所から「債権差押命令」や「催告書」が届いたら、人事・総務・経理の担当者としてどのように対応すべきでしょうか。「すでに振込手続きをしているから大丈夫」「本人や取引先に払ってしまったから債権者には断ろう」といった安易な自己判断は、二重払いのリスクや損害賠償責任を引き起こす危険な対応となります。
本記事では、最高裁判所の重要判例や、職員の給与差押え・取引先の破産といった具体的ケースをもとに、医療機関や一般企業が取るべき正しい実務フローと注意点を分かりやすく解説します。
①職員の給与・賞与が差し押さえられた場合
【事例】振込予約の手続きが完了した後に差押命令が届いた!
| 項目 | 内容 |
| 状況 | 裁判所から職員Aの給与・賞与を差し押さえる「債権差押命令」および「催告書」が届いた。 |
| 課題 | 給与支給日の3営業日前に取引銀行へデータ送信(先日付振込の予約)を完了しており、差押通知を受け取った時点では振込処理の手続きが完了していた。 |
| 問題点 | 既に振込予約済みの給与は有効な支払いとなるのか?それとも債権者に改めて支払う(二重払い)必要があるのか? |
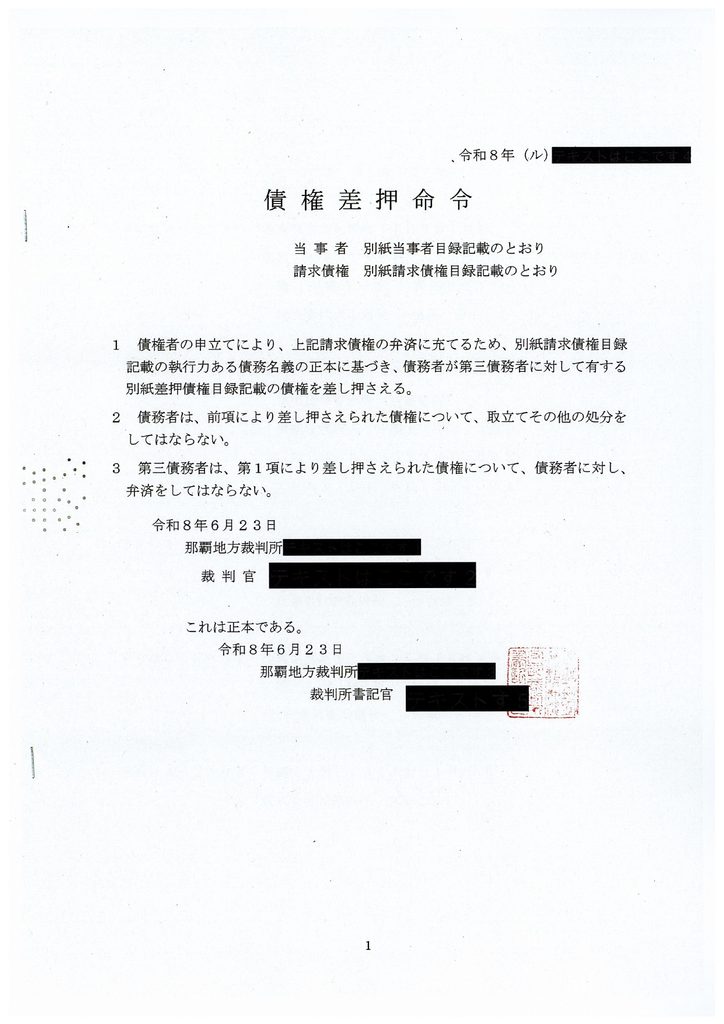
結論:振込予約済みでも直ちに撤回して入金を止める義務があります。
最高裁平成18年7月20日判決は、銀行へ先日付振込の依頼を行った後であっても、実際の振込入金が未了(口座に入金される前)である限り、事業主には振込依頼を撤回して入金を止める決定権が残っていると判断しています。
そのため、「振込指定日の直前で時間がない」「社内担当者が不在で物理的に手続きが間に合わない」といった「人的・時間的に撤回が著しく困難である特段の事情」がない限り、入金を止めずにそのまま従業員へ支払ってしまうと、差押債権者に対して「支払いました」と主張(対抗)することができません。結果として、差押債権者からの請求を拒否できず、二重払いを余儀なくされます。
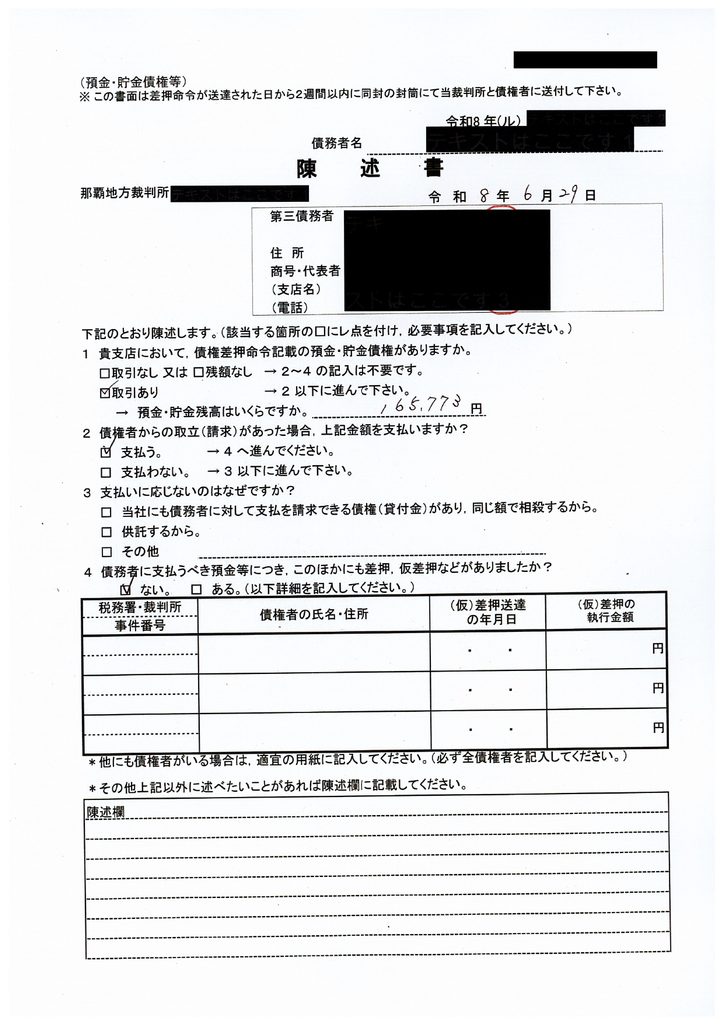
民事執行法147条に基づく「陳述事項」
差押命令と同封で届く「陳述書」には、以下の内容を記載して裁判所へ返送する法的な責任が生じます。
- 差押えを受けた債権を承認するか(支払う意思があるか)
- 差押えを受けた債権の額(給与額や買掛金額)
- 支払う意思の有無およびその限度
- 既に他の債権者から重なって差押え(競合)を受けていないか
<実務上の注意点(民事執行法147条2項)>
第三債務者が故意または過失により期限内に陳述書を出さなかったり、嘘の事実(不実)を記載したことで差押債権者に損害が生じた場合、その損害を賠償する責任を負うリスクがあります。
そのため、銀行はもちろんのこと、従業員の給与や取引先の買掛金を差し押さえられた医療機関や一般企業であっても、通知受領後2週間以内の正確な陳述書提出が極めて重要です。
法人向け振込代行サービス(送金プラットフォーム)の場合
上記の最高裁18年7月20日判決は、振込予約の事例でしたが、近年は仕入・業者への支払や経費精算、社員への給与・賞与の振込手続きを決済代行会社に委託している医療機関・一般企業が増えています。
<実務上の注意点>
上記の最高裁平成18年7月20日判決の趣旨からすれば、給与振込にどのようなサービスを使っていても、「従業員の口座へお金が届く直前の段階」であれば、事業主側で振込を取り消す・入金を止めるという義務が発生する点に変わりはないものと思われます。
代行会社やアウトソーシング会社を利用している場合でも、裁判所から差押命令が届いた際は、速やかに代行会社や取引銀行に連絡し、対象となる従業員への振込依頼をキャンセル(組戻し)する運用フローを整えておくことが重要です。
差押対象額の計算
給与全額を差し押さえることは法律で禁止されています(民事執行法152条)。税金や社会保険料などを控除した後の「手取り額」を基準に、以下のように計算して振り分けます。
※民事執行法、民事執行法施行令の関連条文については後述参照。
① 一般債権による差押え:原則 手取りの4分の3が差押禁止
【具体例】手取り額が30万円の場合
- 職員へ支払う額(4分の3): 30万円 × 3/4 = 22万5,000円
- 差押債権者へ支払う額(4分の1): 30万円 × 1/4 = 7万5,000円
※手取り額が44万円を超える場合は、33万円を超える金額がすべて差押対象となります。
【具体例】手取り額が60万円の場合
手取り額が44万円を超えるため、「4分の3」ではなく「33万円」が差押禁止額の上限となります(民事執行法施行令2条1項1号)。
職員に支払う額(差押禁止額): 33万円(上限)
差押債権者に支払う額: 60万円 – 33万円 =27万円
| 手取り給与額(具体例) | 適用ルール | 従業員へ渡す金額(本人) | 債権者へ渡す金額(差押分) |
| 30万円 | 基本(3/4) | 22万5,000円 | 7万5,000円 |
| 44万円 | 境界線 | 33万円 | 11万円 |
| 60万円 | 上限適用 | 33万円 | 27万円 |
| 100万円 | 上限適用 | 33万円 | 67万円 |
② 例外(養育費や婚姻費用などの請求による差押え):手取りの2分の1が差押禁止
【具体例】手取り額が30万円の場合
- 職員へ支払う額(2分の1): 30万円 × 1/2 = 15万円
- 差押債権者へ支払う額(2分の1): 30万円 × 1/2 = 15万円
| 手取り給与額(具体例) | 適用ルール | 従業員へ渡す金額(本人) | 債権者へ渡す金額(差押分) |
| 30万円 | 基本(1/2) | 15万円 | 15万円 |
| 44万円 | 基本(1/2) | 22万円 | 22万円 |
| 60万円 | 基本(1/2) | 30万円 | 30万円 |
| 100万円 | 基本(1/2) | 50万円 | 50万円 |
| 132万円 | 境界線 | 66万円 | 66万円 |
| 180万円 | 上限適用 | 66万円 | 114万円 |
民事執行法施行令
第一条(差押えが禁止される金銭の額)
民事執行法(以下「法」という。)第百三十一条第三号(法第百九十二条において準用する場合を含む。)の政令で定める額は、六十六万円とする。
第二条(差押えが禁止される継続的給付に係る債権等の額)
法第百五十二条第一項各号に掲げる債権(次項の債権を除く。)に係る同条第一項(法第百六十七条の十四及び第百九十三条第二項において準用する場合を含む。以下同じ。)の政令で定める額は、次の各号に掲げる区分に応じ、それぞれ当該各号に定める額とする。
一 支払期が毎月と定められている場合 三十三万円
民事執行法
第百三十一条 (差押禁止動産)
次に掲げる動産は、差し押さえてはならない。
一 債務者等の生活に欠くことができない衣服、寝具、家具、台所用具、畳及び建具
二 債務者等の一月間の生活に必要な食料及び燃料
三 標準的な世帯の二月間の必要生計費を勘案して政令で定める額の金銭
第百五十一条の二(扶養義務等に係る定期金債権を請求する場合の特例)
債権者が次に掲げる義務に係る確定期限の定めのある定期金債権を有する場合において、その一部に不履行があるときは、第三十条第一項の規定にかかわらず、当該定期金債権のうち確定期限が到来していないものについても、債権執行を開始することができる。
一 民法第七百五十二条の規定による夫婦間の協力及び扶助の義務
二 民法第七百六十条の規定による婚姻から生ずる費用の分担の義務
三 民法第七百六十六条及び第七百六十六条の三(これらの規定を同法第七百四十九条、第七百七十一条及び第七百八十八条において準用する場合を含む。)の規定による子の監護に関する義務
四 民法第八百七十七条から第八百八十条までの規定による扶養の義務
2 前項の規定により開始する債権執行においては、各定期金債権について、その確定期限の到来後に弁済期が到来する給料その他継続的給付に係る債権のみを差し押さえることができる。
第百五十二条(差押禁止債権)
次に掲げる債権については、その支払期に受けるべき給付の四分の三に相当する部分(その額が標準的な世帯の必要生計費を勘案して政令で定める額を超えるときは、政令で定める額に相当する部分)は、差し押さえてはならない。
一 債務者が国及び地方公共団体以外の者から生計を維持するために支給を受ける継続的給付に係る債権
二 給料、賃金、俸給、退職年金及び賞与並びにこれらの性質を有する給与に係る債権
2 退職手当及びその性質を有する給与に係る債権については、その給付の四分の三に相当する部分は、差し押さえてはならない。
3 債権者が前条第一項各号に掲げる義務に係る金銭債権(金銭の支払を目的とする債権をいう。以下同じ。)を請求する場合における前二項の規定の適用については、前二項中「四分の三」とあるのは、「二分の一」とする。
②取引先の納入業者が破産した場合
医療機器メーカーや資材の納入業者に対する買掛金(代金支払債務)が差し押さえられ、その後取引先が破産した場合、原則として差押えは失効し、破産管財人へ支払うことになります。
ただし、代金を支払う前に「医療機関側が取引先に対して債権(代金請求権など)を持っていないか」を必ず確認してください。
「相殺」で医療機関が有する債権を優先回収: 差押えや破産手続きが始まっていても、それ以前の原因に基づいて発生した債権であれば、「相殺通知」を出すことで買掛金と相殺し、医療機関側の損害を最小限に防ぐことが可能です(民法511条、破産法67条)。
相殺を行った上で、残った差額のみを破産管財人に支払うのが適切な対応です。
【例外】差押えが「税金滞納(国税・地方税)」の場合
差押えを行ったのが民間企業ではなく税務署や自治体(国税・地方税の滞納処分)であった場合は例外です。破産手続開始後も滞納処分は優先して続行されるため(破産法43条2項)、破産管財人ではなく「税務署・自治体」へ支払う必要があります。
裁判所から債権差押通知が届いた際の実務チェックリスト
- 【直ちに行う】振込手配の停止・撤回
給与や買掛金の振込予定日前であれば、すぐに取引銀行や振込代行サービスへ連絡し、対象者への振込処理を取り消します。 - 【2週間以内】「陳述書」の記載と返送
同封の催告書に従い、差押債権の存否や弁済の意思などを記載して2週間以内に裁判所へ提出します。放置や虚偽記載は損害賠償責任を問われるおそれがあります。 - 【相殺の有無の確認】(取引先の場合)
取引先への支払いの場合は、自社側に相殺できる債権がないか確認し、あれば相殺通知を送付します。 - 【破産通知の確認】
破産通知が届いた場合は差押えが失効するため、支払い先を「差押債権者」から「破産管財人(税金の場合は税務署)」へ切り替えます。
まとめ
裁判所からの差押命令は、受領直後の「初動の早さ」が極めて重要です。「すでに振込手続きをしたから」「事情がよく分からないから」と放置してしまうと、思わぬ二重払いや損害賠償などの法的なトラブルに発展しかねません。
差押通知を受領した際は直ちに総務・人事・経理の担当者へ回付し、判断に迷う場合は速やかに顧問弁護士などの専門家に相談して適切な対応を取りましょう。
最初に相談できる場所
碧凪法律事務所
\初回相談はLINEでも受付可能! /
企業様は直接ChatWorkから
お問い合わせいただくことも可能です


